新西兰央行加息25基点,官方现金利率升至2.75%
OCR increased by 25 basis points to 2.75%
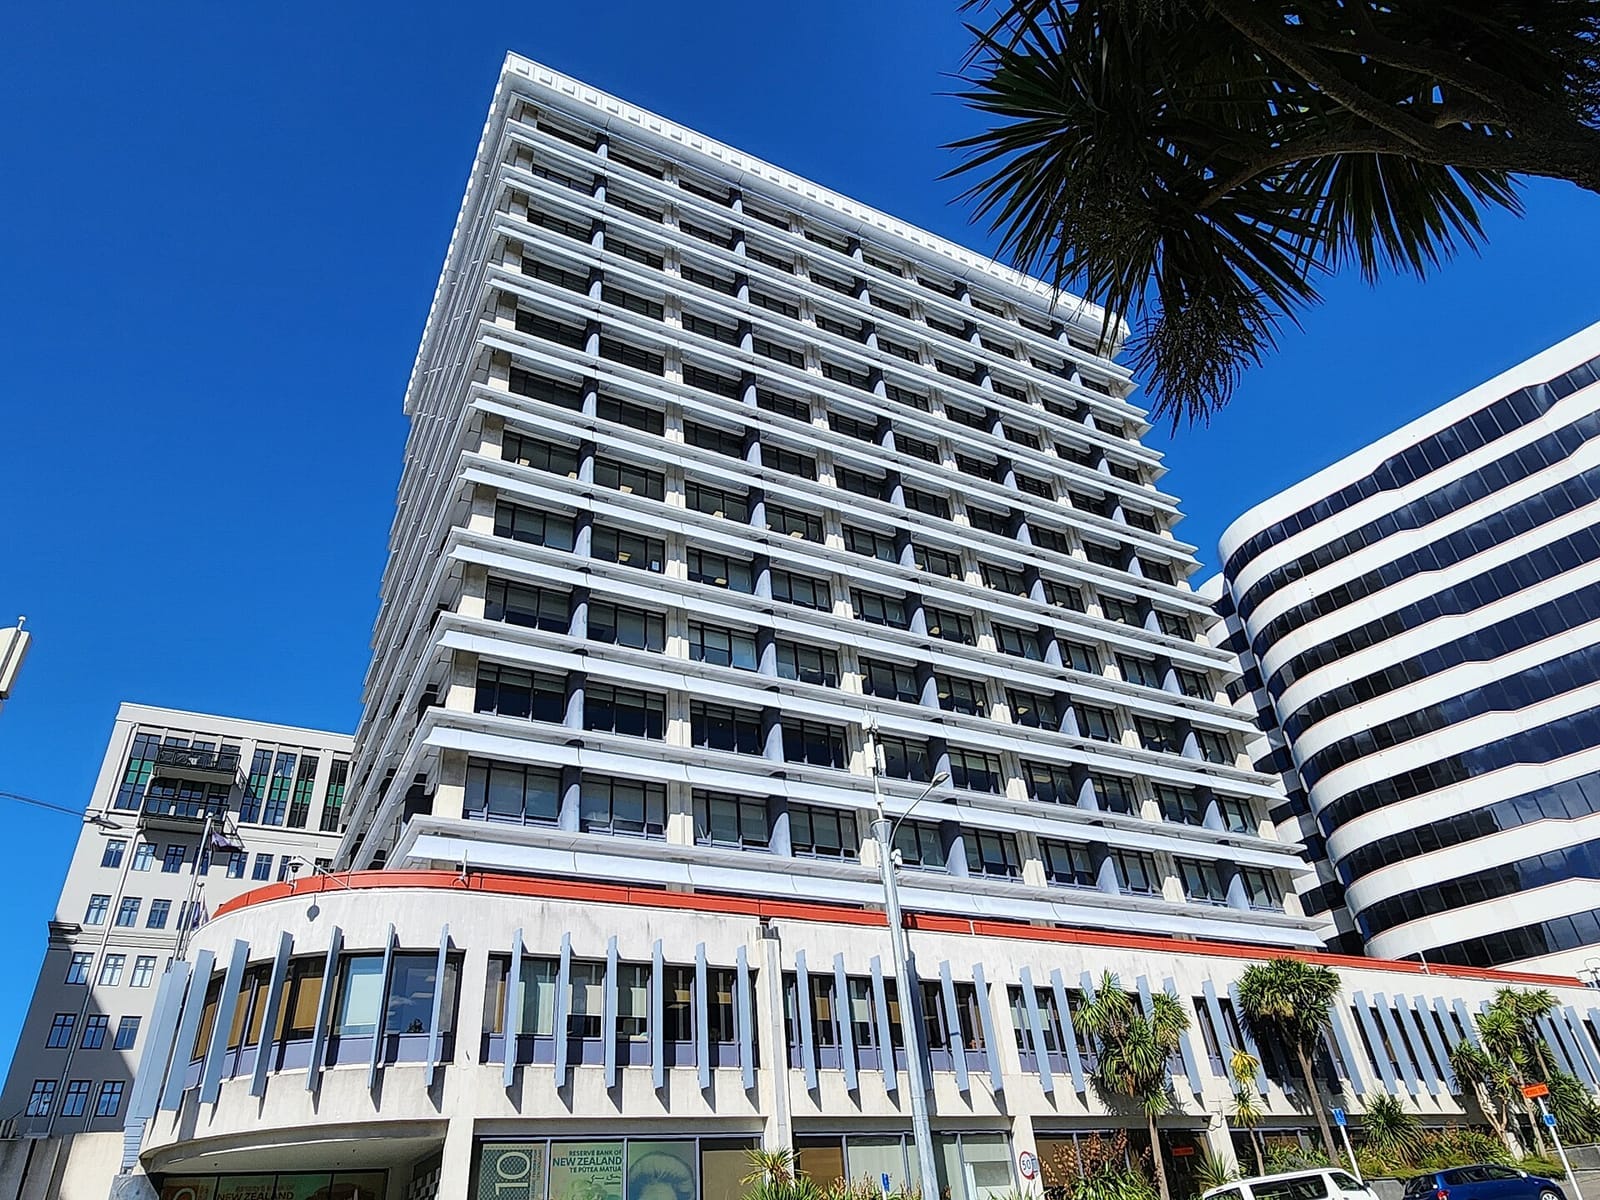
新西兰储备银行(Reserve Bank of New Zealand)货币政策委员会(Monetary Policy Committee)9月2日(周三)一致决定,将官方现金利率(Official Cash Rate, OCR)上调25个基点,从2.5%升至2.75%。
加息原因:中东局势推高油价
受中东冲突导致燃油价格上涨影响,今年6月季度通胀率升至4.1%,高于1%至3%的目标区间。委员会表示,核心通胀、预期薪资增速及通胀预期水平,仍与通胀在2027年年中回落至目标区间、并于明年晚些时候回到2%目标中值的预测相符。
扣除燃油价格后,6月季度年度消费者价格指数(CPI)通胀率降至2.9%,多数核心通胀指标已处于目标区间内。委员会认为,随着燃油涨价效应逐步退出年度CPI计算,加上经济中仍存在闲置产能、货币刺激措施逐步退出,将有助于通胀回落至2%目标中值。
经济复苏但区域不均
委员会评估认为,2026年第二季度经济增长乏力,第三季度复苏势头很可能已经恢复,但各行业、各地区表现不一。贸易伙伴需求保持韧性、出口价格坚挺,正支撑南岛及北岛部分地区、以及外向型行业的收入增长和投资。
相比之下,薪资增长疲软、就业不稳定及房价停滞,仍在拖累家庭消费与住宅投资,奥克兰、惠灵顿这两个城市尤为明显。委员会指出,失业率偏高的情况在奥克兰、惠灵顿及青年、长期失业群体中更为突出,部分家庭正迁往就业市场更强劲的地区。
委员会预计,随着经济复苏加快,劳动力市场状况将逐步改善,家庭消费增速也会逐渐回升;通胀回落至2%目标中值后,居民实际购买力将随之增加。
委员会内部意见
Hayley Gourley、Karen Silk、Prasanna Gai和Anna Breman认为通胀存在上行风险,理由是能源及石化相关产品价格若持续高企,可能推高短期通胀风险,并通过定价行为使中期通胀更具粘性。
Paul Conway和Carl Hansen则认为通胀风险大体平衡,他们同时指出经济活动的下行风险更为突出,房价疲软和家庭预防性储蓄行为可能拖累消费增长。全体委员一致认为,经济活动面临的下行风险较为显著,复苏不均衡的状况可能持续。
后续利率路径视数据而定
委员会表示,逐步退出货币刺激符合中期将通胀拉回2%目标中值的政策目标,同时兼顾支持经济增长与就业。这一决定也降低了日后需要更大幅、更快加息的风险。
委员会强调,未来的OCR路径并非预先设定,将取决于对中期通胀风险平衡的判断;根据当前基准经济展望,OCR仍有可能进一步上调。
会议由主席Anna Breman主持,出席委员包括Carl Hansen、Hayley Gourley、Karen Silk、Paul Conway、Prasanna Gai,财政部(Treasury)观察员Struan Little及委员会秘书Liz Kendall也有出席。
相关办事指南
- GST入门指南:注册、开票、抵扣与申报
写给在新西兰开店、自雇、接零工或出租商业物业的华人:GST何时必须注册、怎么收、怎么抵扣进项、多久申报一次,逐项讲清楚。
- 税务居民身份与海外收入:183天规则、永久居所、离境清税
讲清183天规则、永久居所怎么判定新西兰税务居民身份,海外收入要不要报税,离开新西兰要办的手续,适合在中国有收入房产的新移民和两地跑的人。
- KiwiSaver 入门:怎么加入、缴多少、政府雇主补多少、几时能取
写给刚工作或刚移民新西兰的人:KiwiSaver 的加入资格、缴费比例、雇主与政府补贴、退出规则和首套房、65岁提取办法。
更多「金融经济」
- 新西兰电力监管机构同时咨询长周期备用电力、招募安全与可靠性委员会成员
- 新西兰9月通胀降至3.7%,汽油价格却月内反弹
- 新西兰9月通胀率降至3.7%,仍高于新西兰央行目标区间
- 新西兰电力管理局咨询:如何应对长周期缺电风险
- 商用信用卡刷卡费下调 企业每年可省4000万纽币
- 新西兰同日宣布巴西、加拿大贸易对话机制 印度FTA同步生效
- 西太平洋银行开放银行一周两动作:贷款提速 用户暴增六倍
- 印度对新西兰羊肉零关税正式生效,红肉业表示欢迎